白酒股再迎大涨:贵州茅台股价逼近1440元关口,机构称市场对行业筑底预期有所强化
11月首个交易日,A股白酒板块大涨,“股王”贵州茅台股价重回1400元上方。截至2日收盘,贵州茅台(600519.SH)涨超3%至1439.1元/股,股价创逾半年以来新高,盘中最高报1447元/股。板块内,水井坊(600779.SH)、金种子酒(600199.SH)涨停,皇台酒业(000995.SZ)两连板,迎驾贡酒(…
11月首个交易日,A股白酒板块大涨,“股王”贵州茅台股价重回1400元上方。
截至2日收盘,贵州茅台(600519.SH)涨超3%至1439.1元/股,股价创逾半年以来新高,盘中最高报1447元/股。板块内,水井坊(600779.SH)、金种子酒(600199.SH)涨停,皇台酒业(000995.SZ)两连板,迎驾贡酒(603198.SH)、古井贡酒(000596.SZ)、山西汾酒(600809.SH)、泸州老窖(000568.SZ)等纷纷上涨。
消息面上,A股白酒上市公司三季报收官,尽管包括头部酒企在内的不少白酒上市公司业绩仍承压,不过,白酒行业也出现了一些积极信号,尤其反映在第三季度业绩表现,7家酒企营收正增长,6家归母净利润正增长。
对于白酒股的大涨,业内人士分析称,更多是预期修复的反弹,行业仍处于磨底阶段。
19家白酒上市公司前三季合计营收和净利润双降
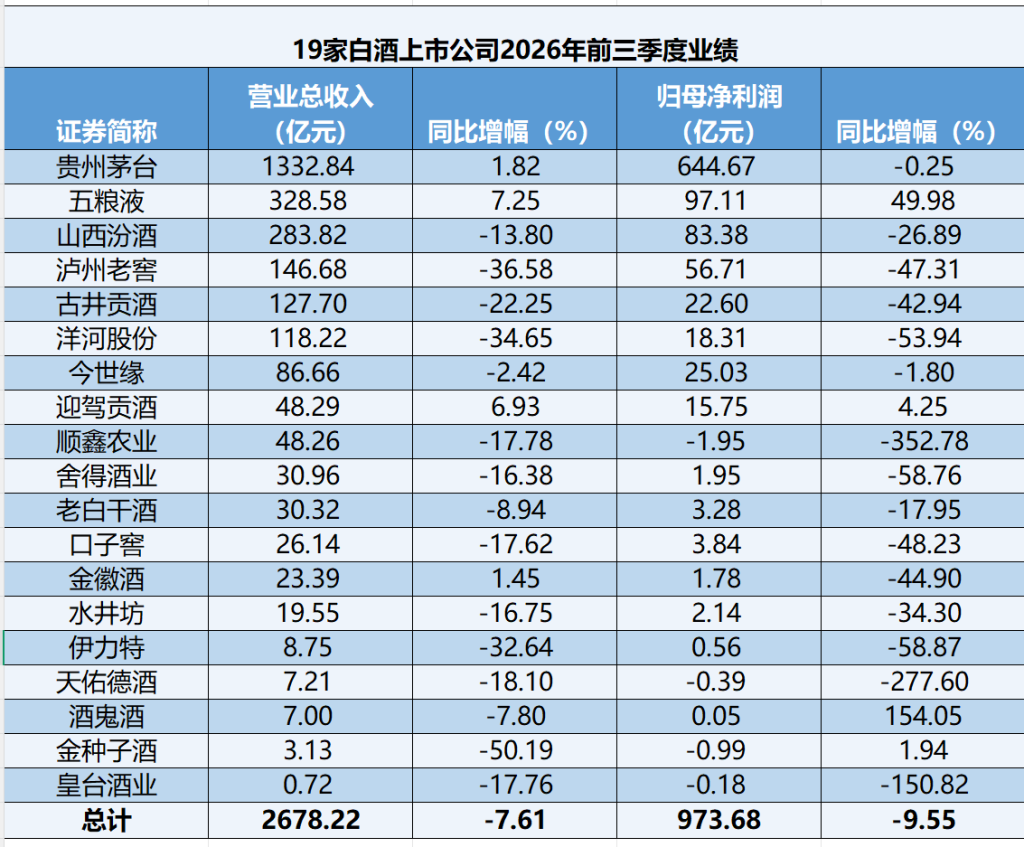
具体来看,今年前三季度,仅五粮液(000858.SZ)、迎驾贡酒营收和净利润同比均保持正增长,13家酒企营收和净利润同比双双下滑。对于营收下滑,部分酒企在三季报中解释称,主要系白酒销量下滑导致销售收入下降。
单就第三季度而言,白酒板块的绝对龙头贵州茅台,以及区域酒企迎驾贡酒(603198.SH)、今世缘(603369.SH)第三季度营收和净利润均保持正增长。此外,古井贡酒、老白干酒(600559.SH)、水井坊、口子窖(603589.SH)单季度营收重回正增长。
从行业整体而言,澎湃新闻记者根据Wind数据统计发现,2026年前三季度,A股市场上19只白酒股共实现营收2678.22亿元,较上年同期的2898.88亿元下降7.61%;归母净利润973.68亿元,较上年同期的1076.46亿元下降9.55%。
其中,贵州茅台营收占比达49.77%,较上年同期的45.16%进一步提升;归母净利润占比达66.21%,较上年同期的60.04%也进一步上升。
单就第三季度而言,19只白酒股合计实现营收699.28亿元,同比下降9.97%;归母净利润242.68亿元,同比下降12.97%。
整体上,白酒行业仍未走出深度调整期。国家统计局公布数据显示,2026年前三季度,全国规模以上企业白酒产量累计235.4万千升,同比下降3.9%。其中,9月单月白酒产量27.5万千升,同比下降4.8%。行业持续调整下,多家酒企主动控货去库存,从向经销商压货转为追求真实动销。
对于白酒行业三季报表现,酒类分析师蔡学飞对澎湃新闻记者表示,“综合三季报来看,白酒行业累计营收和净利仍是双降,但最陡的出清已过,比如茅台三季度收入增长,老窖、迎驾环比改善,飞天、普五与国窖批价企稳,渠道库存同比有所下降。当前依然处于磨底后期、出清尾声的时期,是价盘与库存筑底、报表向真实动销收敛的阶段,并非景气反转,反转需待2027年春节动销、回款、批价三者持续验证,由预期修复切到盈利驱动才有支撑。”
机构称当前市场对行业筑底预期有所强化
需要指出的是,资本市场上,白酒股已连续2个交易日大涨。
10月30日,即白酒三季报披露收官当日,白酒板块逆市上涨,贵州茅台涨2.81%股价创下近半年以来新高,泸州老窖(000568.SZ)时隔9个月再次涨停,皇台酒业(000995.SZ)、古井贡酒、迎驾贡酒涨停,山西汾酒(600809.SH)、今世缘(603369.SH)、金徽酒(603919.SH)等跟涨。11月2日,涨势延续,板块内共18只个股收涨。
对于白酒股的强势上涨,酒业独立评论人肖竹青对澎湃新闻记者表示,白酒板块走强、茅台股价创出半年新高,确实是市场对三季报边际改善、板块估值低位的集中反应。“这是预期修复带来的反弹,不等于基本面全面反转;行业整体还处在磨底筑底阶段,不是已经走完调整、进入上行周期。”
肖竹青认为,从时间节奏来看,市场现在是提前博弈2027年春节旺季的修复预期。真正的基本面拐点,要等到2027年春节旺季的动销数据、节后库存和批价来验证。如果春节旺季开瓶超预期、节后库存不反弹、价盘稳住,才有可能迎来行业整体性的基本面反转;如果旺季依然只是备货热闹、动销偏弱,那么行业还会继续在底部震荡、反复磨底。
展望后续,中信证券日前发布的研报指出,本轮白酒行业的调整自2021年景气见顶算起已超过五年,行业先后经历了需求转弱、批价下行、渠道库存堆积、报表出清四个阶段。2026年至今,白酒行业也在价格、库存、渠道、业绩等多个维度完成绝大部分出清,当前处于磨底后期、出清尾声阶段,名酒批价、渠道库存、市场预期等底部信号已现。展望2027年,中信证券判断,白酒行业供需有望实现新均衡,需求有望在宏观催化和低基数下实现弱复苏,供给预计进一步收缩但竞争加剧。
国金证券最新研报认为,“行业出清渐近后期,股息托底、修复可期。”该机构认为,白酒板块在低预期和筹码结构相对较优背景下具备不错的防御属性,当前市场对行业筑底预期有所强化、尤其是在三季报更多酒企营收端逐步走稳的背景之下。目前行业价盘已基本筑底、去库步入尾声,酒企表观业绩将陆续向动销逐步收敛;此外,预计伴随经营改善、板块2027年盈利修复时有望呈现不错的利润弹性。
据大智慧VIP,截至11月2日收盘,贵州茅台报1439.1元/股,涨3.38%,总市值约1.8万亿元;五粮液报74.25元/股,跌0.6%;山西汾酒报130.95元/股,涨3.71%;泸州老窖报79.77元/股,涨3.5%;涨停股水井坊、皇台酒业、金种子酒分别报28.12元/股、15.6元/股、7.72元/股。
原文出处:澎湃新闻 (本文由聚合程序自动采集,版权归原作者所有)