控股股东拟注入巨龙铜业等铜锂资产,高争民爆一字涨停|并购一线
11月2日,复牌的民爆龙头高争民爆(002827.SZ)“一字板”涨停,截至收盘报56.98元。撬动其涨停的催化,是前一日晚间披露的重大资产重组预案。根据预案,公司拟通过发行股份方式购买控股股东西藏地质矿产集团有限公司(以下简称“地矿集团”)持有的紫源铜业51%股权、晟源矿业100%股权,并募集配套资金。资产包的预期颇…
11月2日,复牌的民爆龙头高争民爆(002827.SZ)“一字板”涨停,截至收盘报56.98元。撬动其涨停的催化,是前一日晚间披露的重大资产重组预案。
根据预案,公司拟通过发行股份方式购买控股股东西藏地质矿产集团有限公司(以下简称“地矿集团”)持有的紫源铜业51%股权、晟源矿业100%股权,并募集配套资金。资产包的预期颇具看点:紫源铜业拟注入马牧普矿区矿权,晟源矿业拟划入地矿集团持有的巨龙铜业10.12%股权及拉果资源27.00%股权,意在将铜、锂矿产资源一并装进上市公司。

此次重大资产重组的背景是,9月初高争民爆完成国有股权无偿划转,控股股东由西藏建工建材集团有限公司变更为地矿集团,实控人仍为西藏自治区国资委。此番收购既为减少关联交易,也为增强公司盈利能力。毕竟就最新发布的三季报来看,高争民爆业绩承压明显,前三季度盈利同比下滑35.45%。
新控股股东资产注入,巨龙铜业是最大看点
公告显示,本次交易属于典型的控股股东向上市公司注入矿产资源的关联重组,交易形式为发行股份购买资产,配套募资面向不超过35名特定投资者,预案阶段审计、评估工作尚未完成,标的作价、发行数量还没有最终敲定。
从标的来看,两份股权对应两类资产:紫源铜业主营铜等金属矿勘探、开采与选矿,核心资产是拟注入的马牧普矿区矿权;晟源矿业本身不直接运营矿山,价值来自拟划入的两大参股权益——巨龙铜业10.12%股权,以及拉果资源27%股权,后者主营盐湖锂矿开采与锂盐生产业务。若此次收购顺利完成,高争民爆将一次性拿到铜、锂双资源赛道的入场券。
预案披露,紫源铜业后续拟注入的马牧普矿区为国内优质铜矿,累计查明资源量中铜金属量32万吨、平均品位1.09%,具备较强的资源储量优势。该矿区位于西藏昌都市芒康县洛尼乡,矿区总体交通条件较好。
最受市场关注的,则是巨龙铜业的股权。巨龙铜矿是国内备案资源量最大的铜矿山,累计查明资源量铜2588万吨,另有伴生资源钼金属量达167.2万吨,平均品位0.019%,银金属量达15,145吨,平均品位1.68克/吨。巨龙铜矿的一期15万吨/日采选工程已建成投产,二期改扩建工程于2026年1月建成投产,达产后,矿山年矿产铜将达30-35万吨。2025年,巨龙铜业累计产铜19.38万吨,产钼7952吨,产金355千克,产银110吨;2026年前三季度,巨龙铜矿实现矿产铜产量21.65万吨。
TOP级铜矿山在手,巨龙铜业业绩亮眼。2024年、2025年、2026年1-9月,其分别录得营收128.38亿元、166.63亿元、249.58亿元,净利润63.89亿元、91.41亿元、153.98亿元。
拉果资源则主要通过对自有锂等金属矿资源进行采选并生产锂盐后出售的方式实现盈利。其拥有的拉果错盐湖锂矿是中国为数不多的大型优质锂盐湖矿床之一,资源量国内排名前5,全球排名前20;可采资源量大,镁锂比低至3.32、资源质量好;卤水中还富含硼、钾、铷、铯、钠、镁等资源。拉果错盐湖锂矿保有资源量折碳酸锂216万吨、平均锂离子浓度240mg/L。
拉果错盐湖锂矿的一期2万吨/年锂盐产品项目已建成并投入生产,二期5万吨/年锂盐产品项目计划于2028年年初建成,投产达产后将形成7万吨/年锂盐产品产能。业绩方面,2024年、2025年、2026年1-9月,拉果资源分别录得营收139.88万元、6.63亿元、18.07亿元,净利润-4504.49万元、-3896.76万元和8.86亿元。
对于此次收购,公司表示,交易完成后新增矿山开发业务,延伸产业链,依托地矿集团的资源禀赋,实现民爆服务与矿产开发的协同,减少未来和控股股东之间的关联交易,并有效实现地矿集团旗下优质矿山资产证券化,优化国有资本布局。
爆破业务盈利波动,二级市场提前博弈重组预期
于高争民爆而言,这场以铜、锂矿产为标的进行的资产注入,可谓叙事宏大,但最根本的,还是对业绩不确定性的改善预期。
高争民爆是民爆器材龙头,主营工业炸药、雷管等民爆产品生产销售,同时配套爆破服务。但民爆业务本身带有区域基建属性,营收具备一定支撑,但利润并不太稳定。最新发布的三季报显示,2026年前三季度,公司实现营收11.88亿元,同比下降5.71%;归母净利润8136.85万元,同比下滑35.45%;经营现金流也同步走弱,录得3338.34万元,同比骤降83.39%。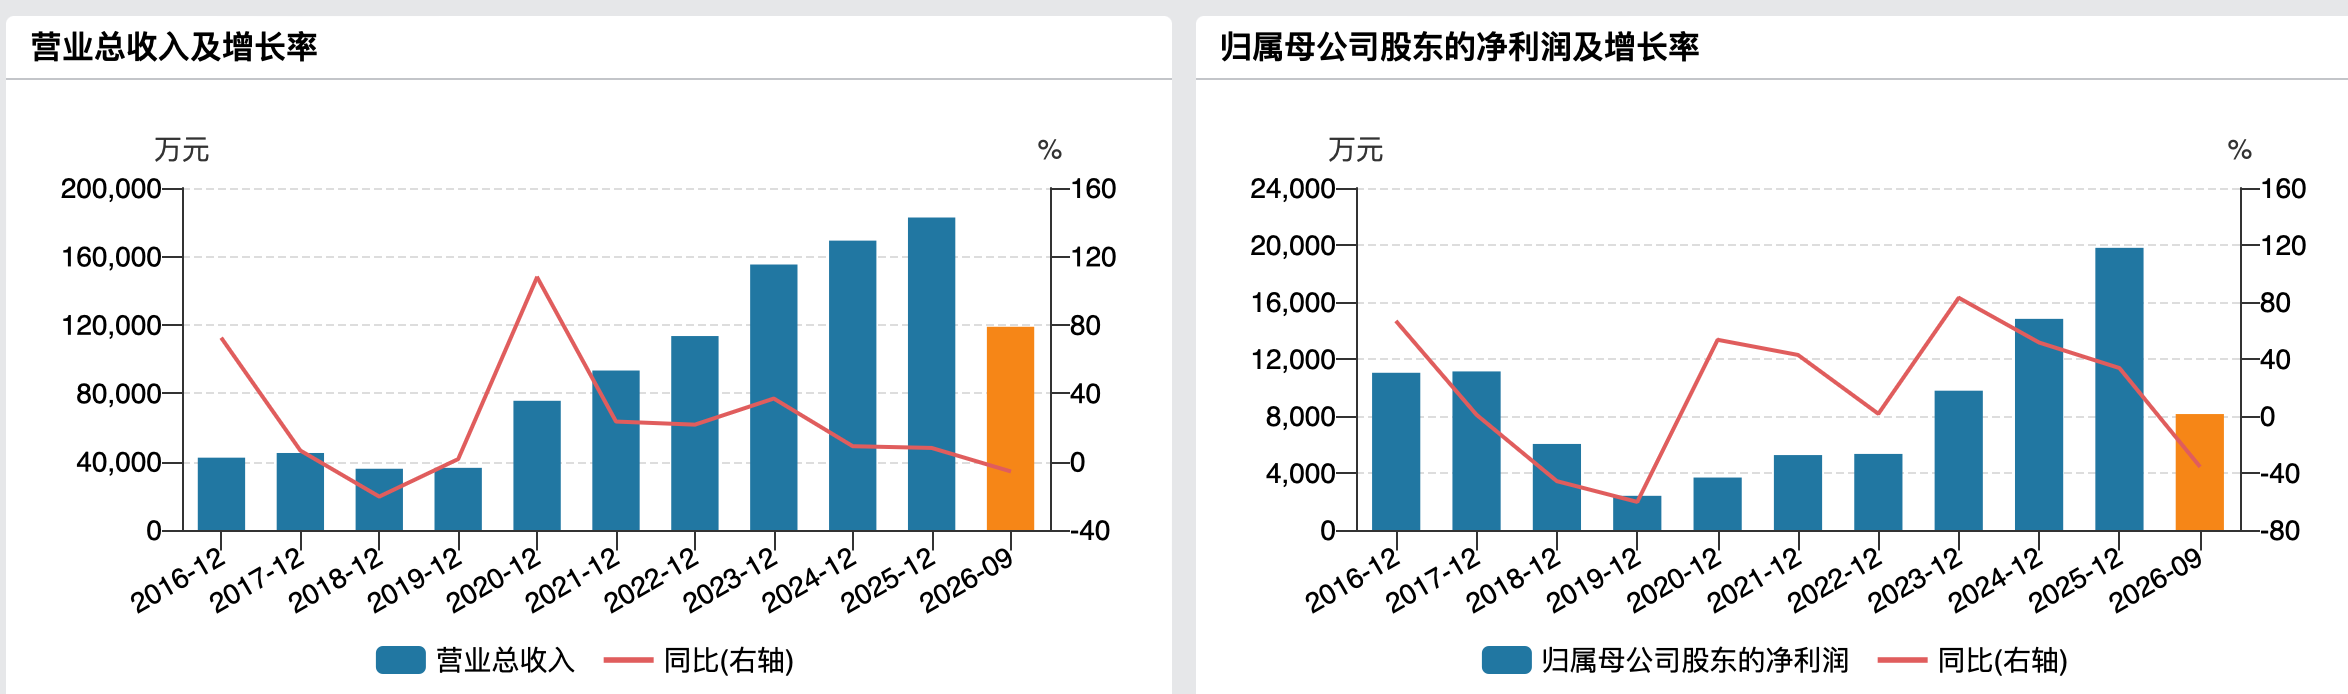
(高争民爆业绩变动情况)
公司解释业绩下滑原因,一方面是民爆器材售价下行,另一方面是前期收购黑龙江民爆主体带来资产摊销增加,叠加政府补贴减少,多重因素挤压利润空间。
但上述资产的注入,或给高争民爆业绩带来更稳定的增量,毕竟其中就包含了“现金奶牛”巨龙铜业。
可以类比的是,藏格矿业(000408.SZ)作为巨龙铜业重要股东,已经验证了这笔资产的对冲价值:过去几年,锂行业深度下行,但巨龙铜业因铜价上行周期叠加产能持续释放实现稳定利润和分红,持续给藏格矿业贡献大额投资收益,助其平滑锂主业波动,走出独立行情,俨然其穿越周期的“压舱石”。
对高争民爆来说,拿到巨龙铜业的股权,相当于直接接入稳定分红的铜矿资产,同时搭配马牧普矿区矿权、阿里拉果的锂资源权益,意味着跳出单一民爆产品的不确定性。这也是预案发布后,公司股票即一字涨停的原因。
需要注意的是,这一轮行情其实已经提前启动。早在国资划转的消息出来后,资金就已经开始博弈资产注入预期,本次停牌前股价已经积累不小涨幅。复盘来看,自7月23日至9月23日,两个月时间,公司股价已走出3轮行情,从23元左右到最高79.94元,累计最大涨幅达236%;之后,股价快速回落,但截至停牌前10月23日收盘,仍报收51.80元;如今,复牌一字涨停,是市场给“民爆+铜锂矿业”新故事的重新定价。
不过,拉长周期看,高争民爆历来是A股民爆板块里弹性极强的标的,过往几轮行情,大多跟着基建政策、区域项目、资产整合预期起舞,行情来得快、回撤也同样凌厉,属于典型的预期驱动型标的。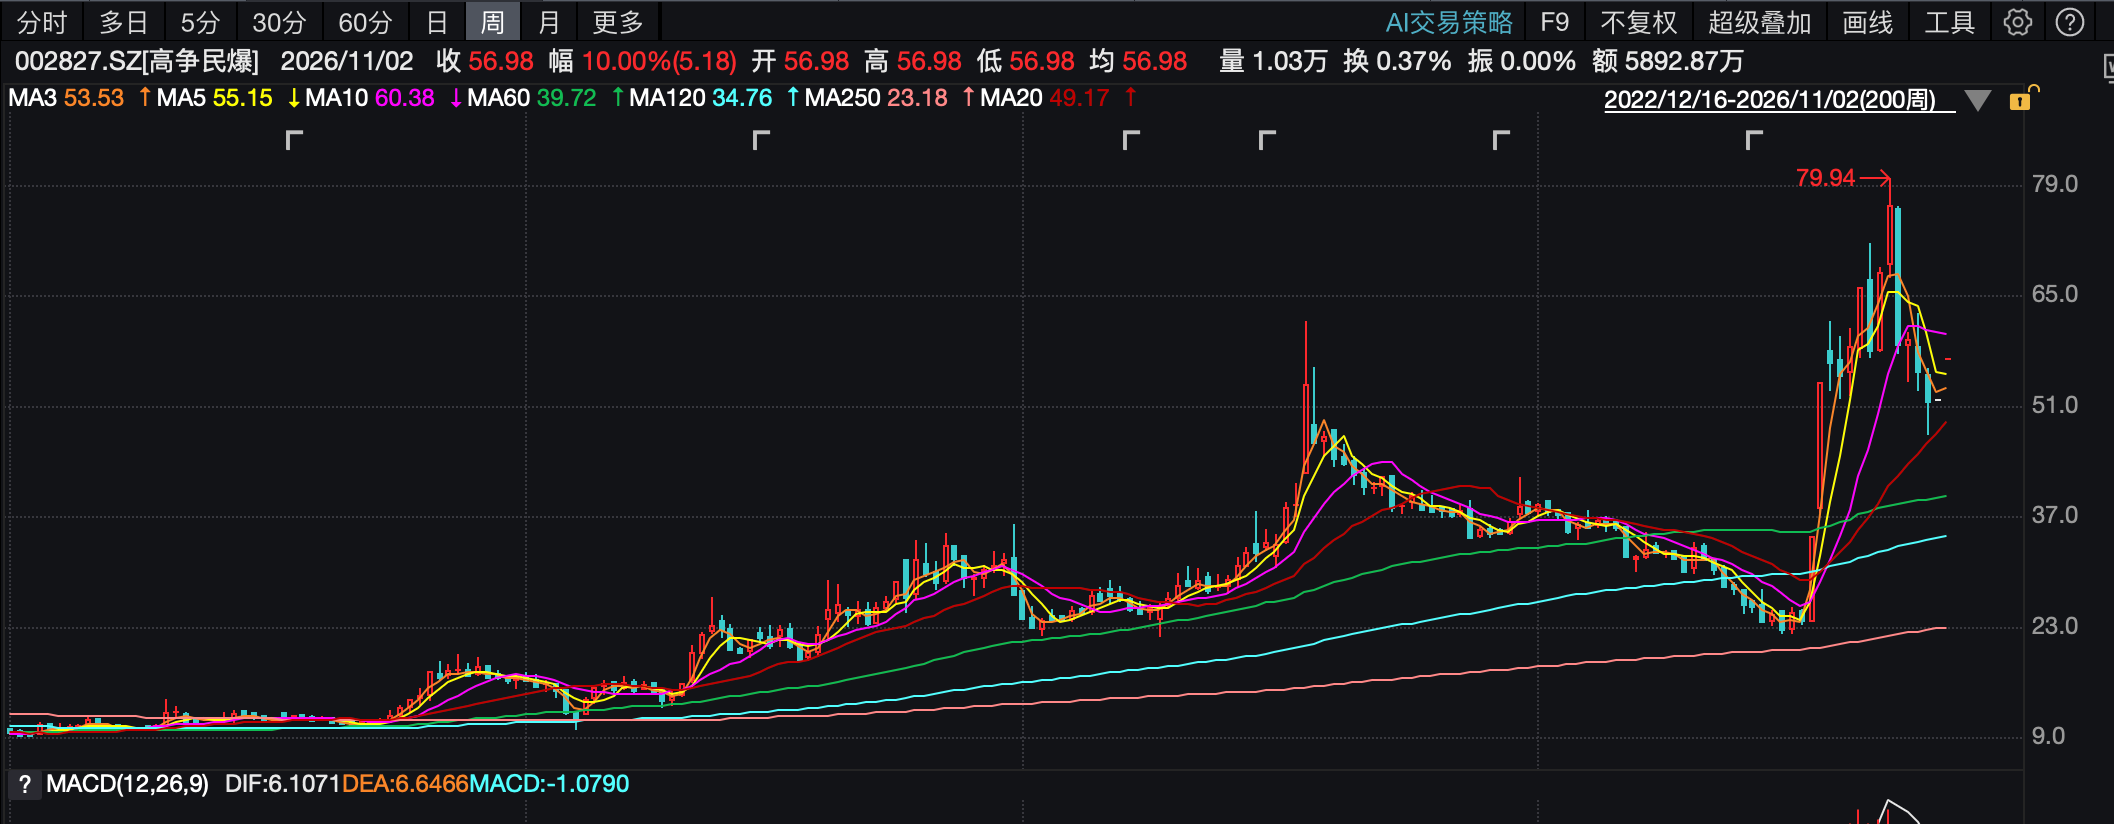
高争民爆周K线图
这意味着,参与此轮炒作的投资者需要注意风险。其一,截至预案签署日,马牧普探矿权转入紫源铜业、巨龙铜业与拉果资源股权划转至晟源矿业的手续尚未办结,矿权还存在探转采审批不确定性;其二,本次重组尚处在预案阶段,重组方案还需要经过国资备案、股东大会、证监会审核,存在调整、延后甚至终止的可能性;其三,铜、锂本身属于强周期品种,资产价值高度绑定大宗商品价格,如果铜、锂进入下行周期,原本用来对冲业绩的矿业资产,反而会带来新的盈利波动;其四,资产注入之后,上市公司业务跨度从民爆跨到有色矿山,业务治理、财务核算、投后管理都将迎来挑战,协同效应能否落地仍是未知数。(本文首发于钛媒体APP,文|价值刻度,作者|桃子)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
原文出处:钛媒体 (本文由聚合程序自动采集,版权归原作者所有)